
Einführung
Unsere Quickguides zeigen dir immer Beispiele für die Buchhaltungspraxis.
Heute geht es darum, wie du Ausgaben, samt Mehrwertsteuer im Soll und Haben verbuchst. Hierfür haben wir einige Beispiele vorbereitet.
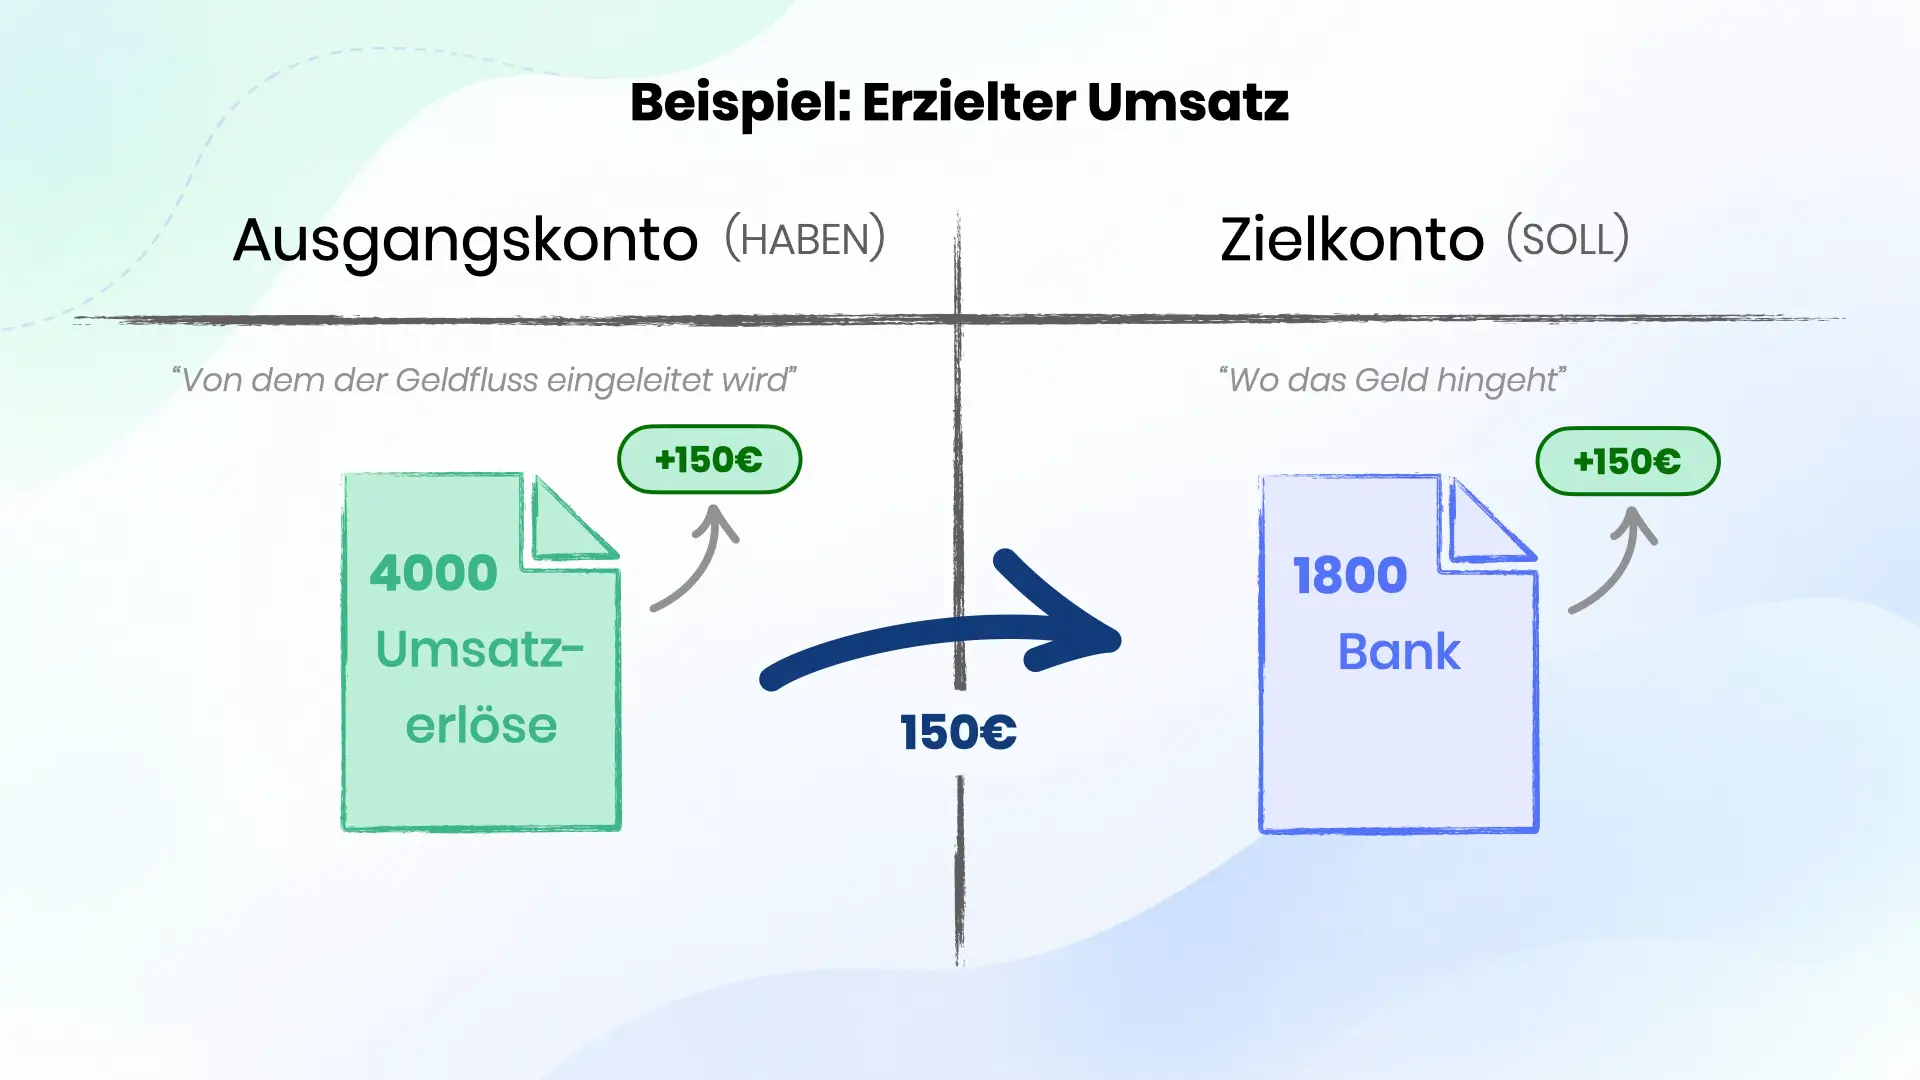
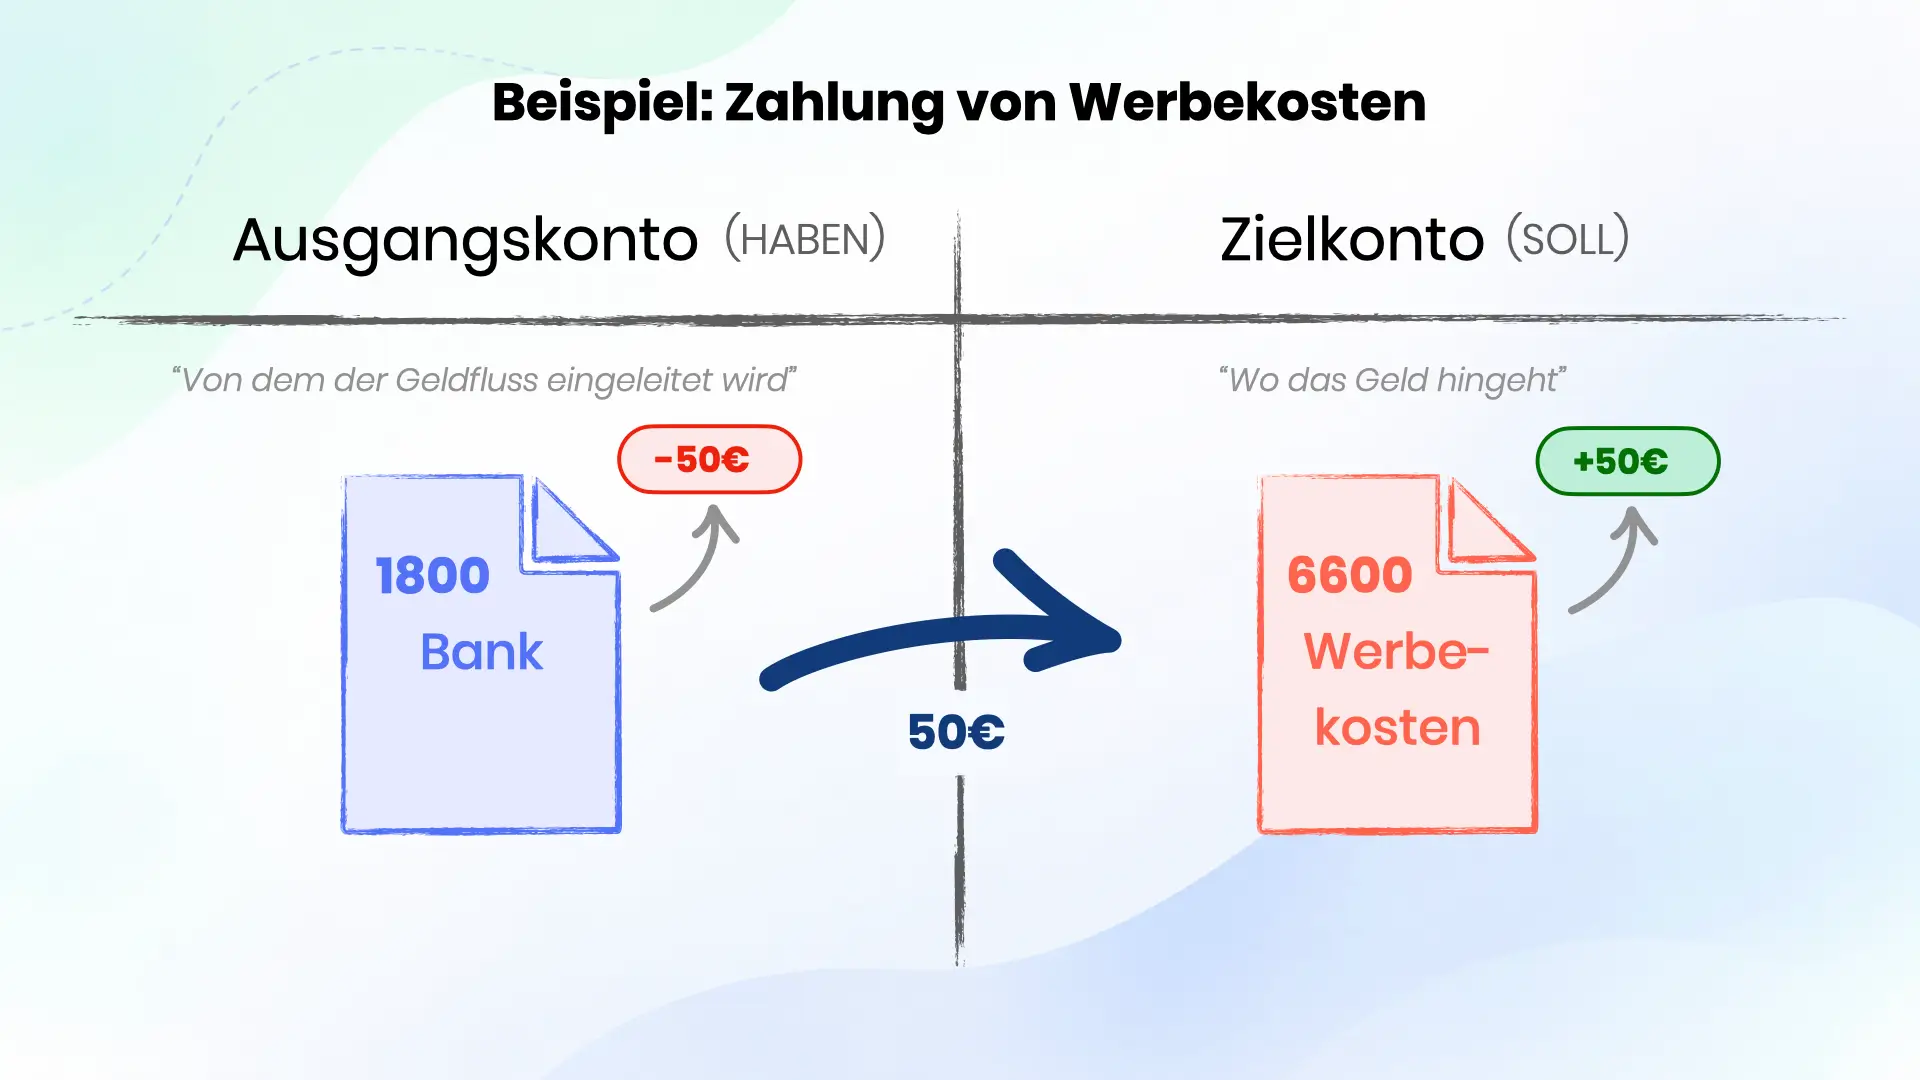
Für die bessere Erklärung, nennen wir das Haben Konto „Ausgangskonto“ und das Soll Konto „Zielkonto“.
Ausgangskonto ist hierbei das Konto, was den Zahlungsfluss einleitet.
Zielkonto ist das, wo das Geld hingeht.
Diese Art der Darstellung bietet unserer Meinung nach einige Vorteile in der Lesbarkeit. Im Vergleich zur traditionellen Schreibweise, bringt die neue Methode den Geldfluss viel besser zum Vorschein. – Am Endergebnis ändert das nichts.
Wichtiger Hinweis
Geldfluss bedeutet nicht gleichbedeutend, dass vom Ausgangskonto Geld abgeht und beim Zielkonto drauf. Das Prinzip wird einzig durch die vier Kontenarten bestimmt:
| Kontenart | Haben | Soll |
|---|---|---|
| Ertragskonto | ↑ | ↓ |
| Aufwandskonto | ↓ | ↑ |
| Aktivkonto | ↓ | ↑ |
| Passivkonto | ↑ | ↓ |
Hinweis: Pfeil hoch: Saldo steigt an - Betrag wird auf das Saldo aufgerechnet. Pfeil runter: Saldo fällt ab - Betrag wird wird vom Saldo abgezogen.
Möchtest du mehr darüber erfahren, oder verstehen, wie die doppelte Buchführung funktioniert, schau dir dieses Tutorial an.
Diese Lesart verwenden wir auch für Tax Monkey. Tax Monkey ist die perfekte out-of-the-Box Buchhaltungslösung für den eCommerce! 100 Belege – in Minuten gebucht. Registrier dich noch heute. Die ersten 30 Tage sind kostenfrei.
Nun aber beginnen wir mit dem Beispiel.
Ausgaben im SKR04 richtig verbuchen
Das folgende Beispiel richtet sich im SKR04 Kontenrahmen von Datev. Die Bezeichnung der Buchungskonten kann von deinen abweichen, je nach dem, wie dein Kontenplan gestaltet ist.
Beachte, dass das Beispiel sich am SKR04 Kontenrahmen richtet. Weiterhin können deine SKR04 Nummern und Bezeichnungen der Buchungskonten abweichen. Check deinen Kontenplan.
Beginnen wir mal mit einem Beispiel für Büromaterial – Hier sind die Werbekosten mit 19% Mehrwertsteuer behaftet, von der wir vorsteuerabzugsberechtigt sind:
Werbekosten SKR04 buchen
| Buchung No. | Betrag (Beispiel) | Ausgangskonto (HABEN) | Zielkonto (SOLL) | Bemerkung |
|---|---|---|---|---|
| 1 | 60,00 € (netto) | 1800 Bank (-60,00€) | 6600 Werbekosten (+60,00€) | Diese Werbekosten sind mit Mehrwertsteuer behaftet. Dienstleister wie Google berechnen oft keine Umsatzsteuer, weil sie das Reverse Charge Verfahren anwenden. |
| 2 | 11,40 € (19% von 60€) | 1800 Bank (-11,40€) | 1406 Abziehbare Vorsteuer 19 % (+11,40€) | Du sendest die Umsatzsteuer an den Dienstleister. Da du aber vorsteuerabzugsberechtigt bist, geht dir das Geld nicht verloren. Deshalb buchst du von Aktivkonto auf Aktivkonto. |
Hinweis: Die Beschreibungen zeigen vereinfacht die typische Bedeutung eines positiven Kontosaldos. Die tatsächliche Interpretation hängt vom jeweiligen Konto und dem wirtschaftlichen Zusammenhang ab.
Erhältst du eine Gutschrift über die Kosten, so drehst du die Konten jeweils um.
Bei Tax Monkey wird die Zuordnung auf das entsprechende Steuerkonto automatisch vorgenommen. Du musst dafür keine zusätzliche Buchung erstellen.
Unbezahlte Ausgaben SKR04 buchen
Wurden dir Kosten für eine erbrachte Leistung in Rechnung gestellt, die du noch nicht beglichen hast, musst du diese auf das Passivkonto für offene Forderungen verbuchen:
| Buchung No. | Betrag (Beispiel) | Ausgangskonto (HABEN) | Zielkonto (SOLL) | Bemerkung |
|---|---|---|---|---|
| 1 | 60,00 € (netto) | 3300 Verbindlichkeiten aus Lieferungen und Leistungen (+60,00€) | 6600 Werbekosten (+60,00€) | Diese Werbekosten sind mit Mehrwertsteuer behaftet. Dienstleister wie Google berechnen oft keine Umsatzsteuer, weil sie das Reverse Charge Verfahren anwenden. |
| 2 | 11,40 € (19% von 60€) | 3300 Verbindlichkeiten aus Lieferungen und Leistungen (+11,40€) | 1406 Abziehbare Vorsteuer 19 % (+11,40€) | Du sendest die Umsatzsteuer an den Dienstleister. Da du aber vorsteuerabzugsberechtigt bist, geht dir das Geld nicht verloren. Deshalb buchst du von Aktivkonto auf Aktivkonto. |
Wenn die Rechnung dann beglichen wird, löst du die Forderung wie folgt auf:
| Buchung No. | Betrag (Beispiel) | Ausgangskonto (HABEN) | Zielkonto (SOLL) | Bemerkung |
|---|---|---|---|---|
| 1 | 71,40 € (Brutto) | 1800 Bank (-71,40€) | 3300 Verbindlichkeiten aus Lieferungen und Leistungen (-71,40€) | Die Bezahlung sorgt zum einen, dass der Betrag von der Bank abgezogen wird und dass die Forderung aufgelöst wird. |
Anmerkung zum Reverse Charge Verfahren (§13b UStG) und Innergemeinschaftlichen Erwerben
Erhältst du Rechnungen von einem Unternehmen, was in der EU steuerlich registriert ist, wird die Steuerschuld oft auf dich umgelegt (sofern du eine Umsatzsteuer-ID hast). Die Rechnungen erhalten dann keine ausgewiesene Mehrwertsteuer. Grundsätzlich könntest du die Buchung dann einfach Netto vornehmen. Du musst aber berücksichtigen, dass du diese Fälle in der Umsatzsteuervoranmeldung angeben musst. Buchhalterisch gesehen entsteht gleichzeitig mit der Umsatzsteuerforderung eine Vorsteuerabzugsberechtigung über die selbe Höhe, welche sich dann praktisch aufheben.
Fazit
Eine Ausgabe kann recht Mannigfaltig sein. Oft verstecken sich in einer Eingangsrechnung mehrere Geschäftsvorfälle. Das ist insbesondere bei Bewirtungsbelegen der Fall. Diese müssen dann getrennt erfasst werden.
Hast du Herausforderungen beim Buchen bestimmter Ausgaben? Lass es uns in den Kommentaren wissen.
Hier findest du einen Guide, wie du Einnahmen / Umsätze richtig buchst.