Einführung
Heute gehts um die Grundlagen der Finanzbuchhaltung. Der doppelten Buchführung, was Buchungskonten sind und die Erklärung von Soll und Haben, die damit in Verbindung stehen.
Buchführung mag vielleicht für einige von euch nervig, zeitraubend und teils verwirrend sein. Viele entscheiden sich aktiv dafür, Ihre Buchführung komplett an Steuerberater auszulagern. Insbesondere jene, für die es am Markt keine passende Buchhaltungssoftware, mit der sie unkompliziert ihre Finanzbuchhaltung erledigen können.
Das kann zum Beispiel bei eCommerce Unternehmen der Fall sein, die vergeblich nach einer Software suchen, die mit ihrem hohen Belegaufkommen klarkommt.
Aber das muss nicht sein. Mit Tax Monkey bekommst du eine effiziente, kostengünstige und automatisierbare Buchhaltungssoftware, die mit deinem Unternehmen wächst. Vom ersten Beleg bis hin zu vielen hunderten Belegen im Monat. Mehr erfahren →
Wir würden jedem Unternehmen empfehlen, Ihre Fibu Inhouse zu erledigen. Denn sie geben dir, richtig durchgeführt und aktuell gepflegt einen entscheidenden Gesamtüberblick über die Finanzen deines Unternehmens.
Wir sind nicht die ersten, die einen Beitrag zur doppelten Buchführung machen.
Aber das ist der einzige Beitrag den du brauchst, um das Prinzip der doppelten Buchhaltung mit den Begriffen Soll und Haben vollständig zu verstehen.
Die doppelte Buchführung
Die doppelte Buchführung. Sie ist für Kapitalgesellschaften, auch International, der gängige Buchhaltungsstandard.
Und da er so weit verbreitet ist und es so essenziell ist, seine eigenen Unternehmenszahlen zu verstehen, muss jede Unternehmerin und jeder Unternehmer ihn kennen.
Der Begriff heißt so, weil jeder Geschäftsvorfall auf zwei sogenannten Buchungskonten erfasst werden muss. Ein Konto im Soll und eines im Haben. Eine Buchung bzw. einen Buchungssatz nennt man das, in dem man den Geschäftsvorfall erfasst.
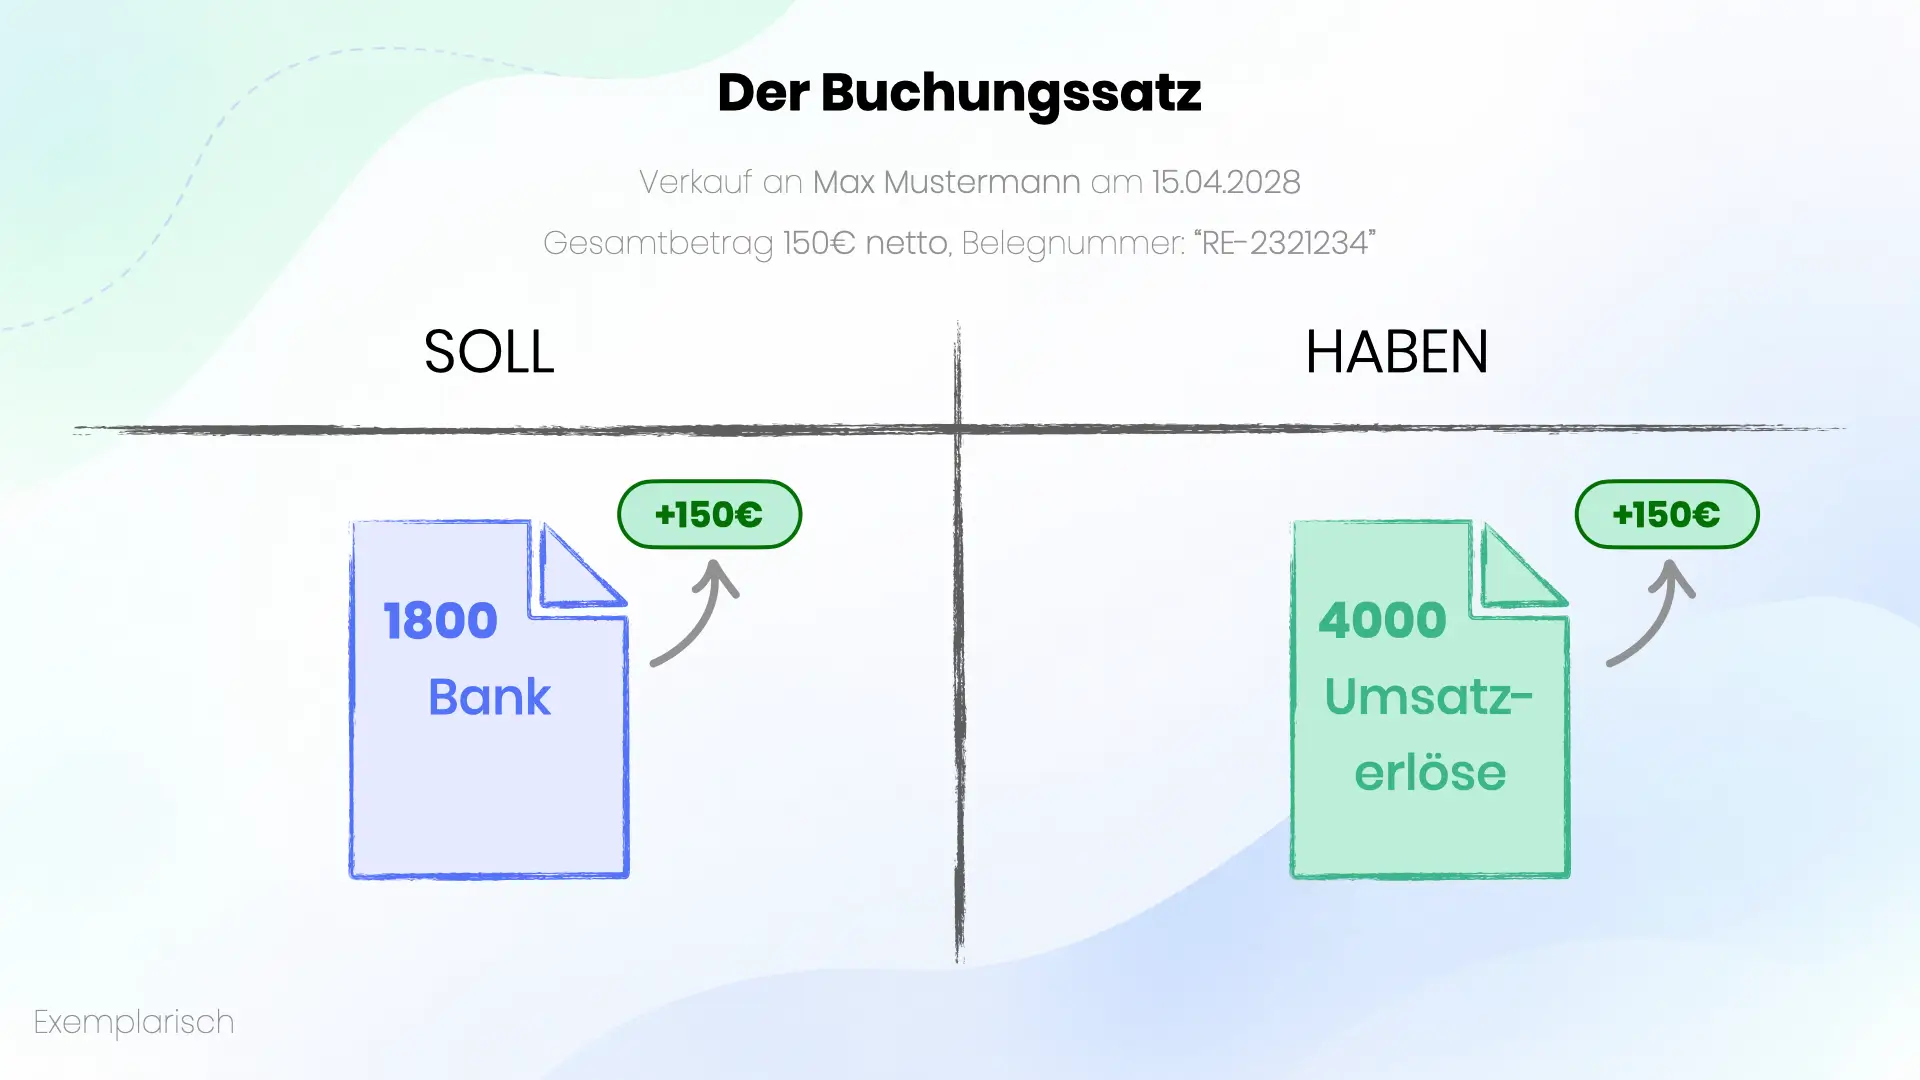
Bevor ich euch erkläre, wie man einen Buchung im Soll und Haben erfasst, zeige ich euch zunächst, was Buchungskonten sind und wie sie funktionieren.
Buchungskonten
Beginnen wir erst einmal mit dem Begriff der Konten – oder besser der Buchungskonten.
Wenn wir im Alltag von Konten sprechen, meinen wir im allgemeinen unser Bankkonto.
In der Buchführung deines Unternehmens jedoch, ist alles in Konten eingeteilt. Du erfasst Umsätze auf einem Konto, Maschinenbestände, Umsatzsteuer, Intellectual Property, Löhne, offene Forderungen, Aufwände für Büromaterial und so weiter und so fort. Für alles gibt es Buchungskonten. Ja – und natürlich auch für dein Bankkonto gibt es ein Buchungskonto. Immer wenn irgendwo Geld oder Vermögenswerte von A nach B fließen, erfasst eine Buchung von wo nach wo es fließt.
Alle Konten in deinem Unternehmen fassen sich zusammen zum sogenannten Kontenplan.
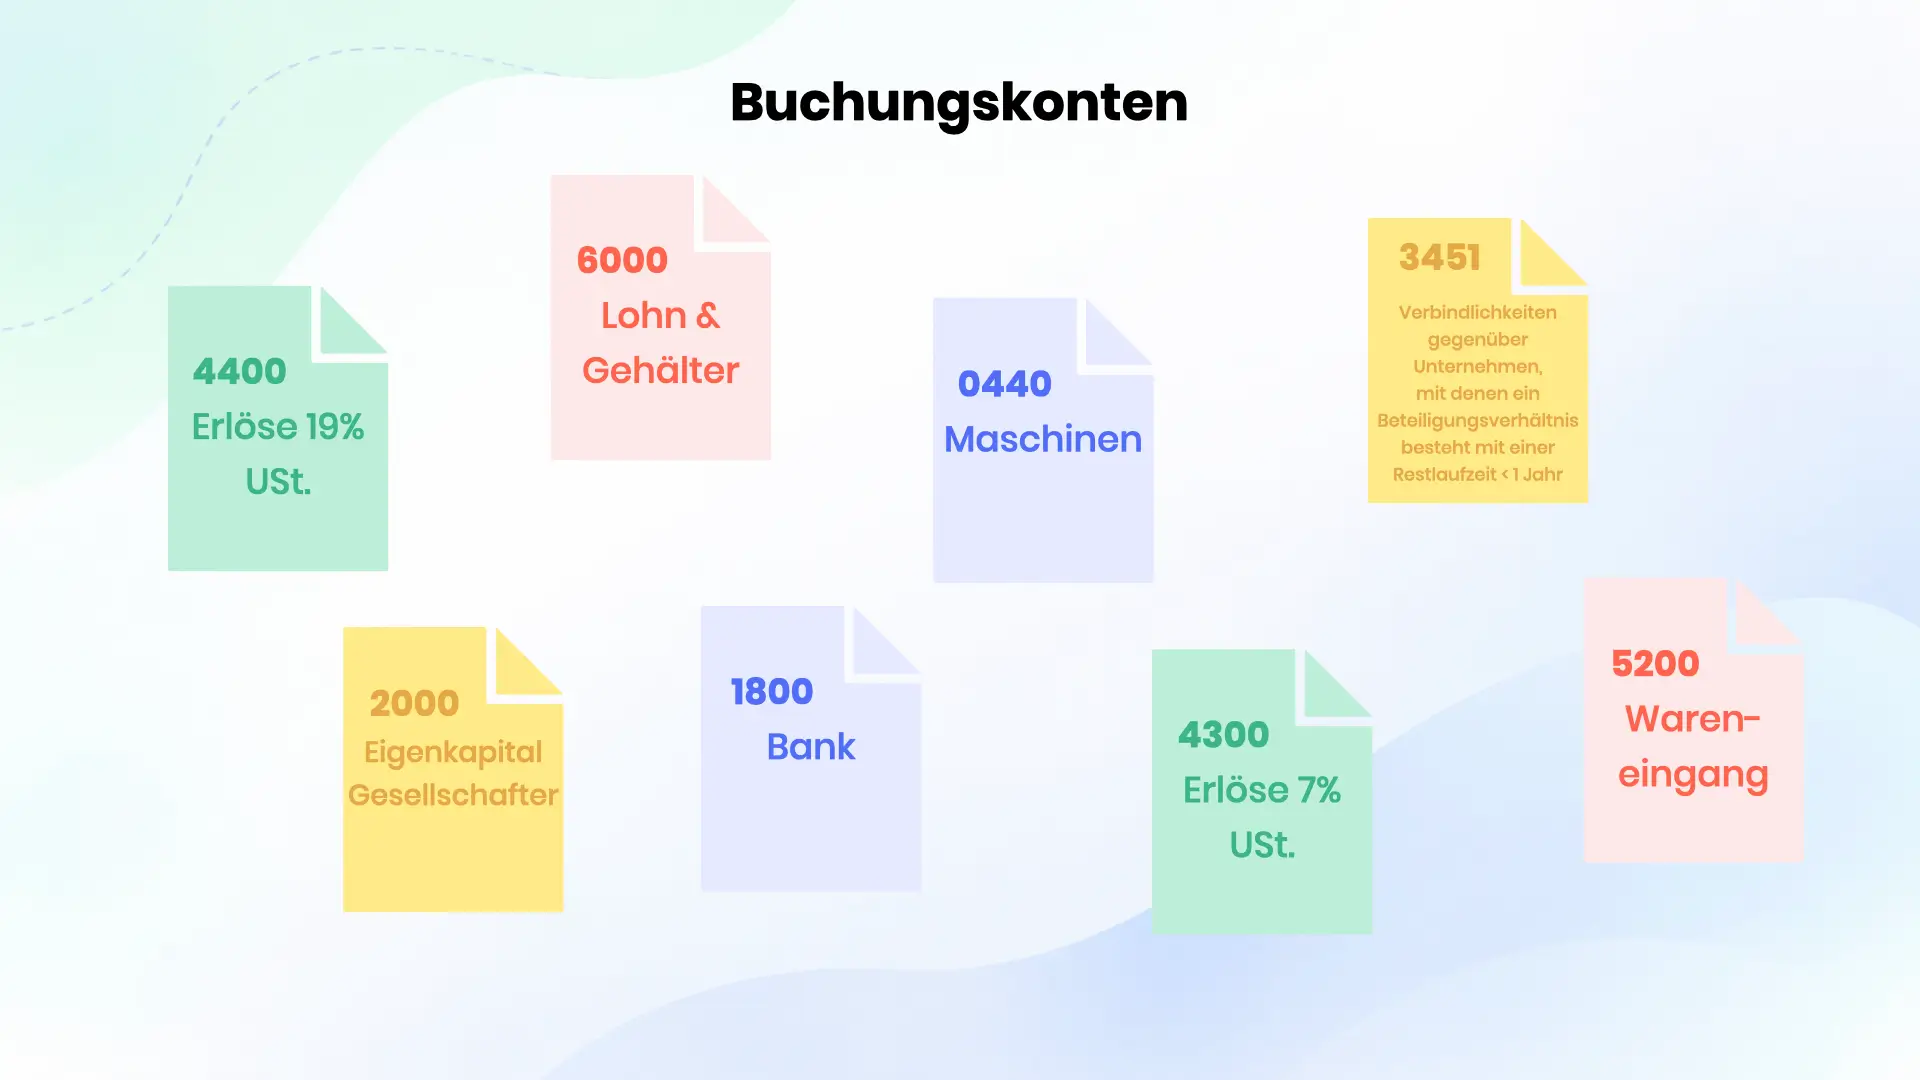
Grundsätzlich ist es dir komplett frei, wie du deinen Kontenplan gestaltest.
De Facto haben sich in Deutschland aber die von der Firma Datev entwickelten Kontenrahmen durchgesetzt.
Hierfür gibt es verschiedene Standards, für verschiedene Branchen. Die am weit verbreitetsten aber, sind der SKR04 Kontenrahmen und der (etwas weniger verbreitete) SKR03 Kontenrahmen, der optimiert ist für produzierende Gewerbe.
Aus dem Kontenrahmen wählt man sich die Konten, die man benötigt, legt neue an oder nennt bestehende Konten um – So zaubert man sich den Kontenplan, der zu seinem Unternehmen passt.
Kontenarten
Alle Buchungskonten kategorisieren sich in sogenannte
Kontenarten. Und die sind echt wichtig für eine korrekte Buchhaltung.
Wir haben am Anfang eine Analogie zum Bankkonto herstellst. Und dem Vergleich kann man sich zu einem gewissen Maß bedienen. Der Buchungssatz ist die Transaktion, die den Geldfluss von Konto A zu Konto B erfasst. Der „Kontostand“ ist in der Buchführung das „Saldo“. Und nach einer Transaktion ändert sich der Kontostand aka. das Saldo auf beiden Seiten. Aber an diesem Punkt hört der Vergleich auf. Denn anders als bei einem Banktransfer, wo auf der einen Seite das Geld abgeht und bei der anderen Seite drauf, bestimmt die Kontenart, ob sich das Saldo im SOLL bzw. HABEN hebt oder senkt.
Die Abbildung zeigt die vier Kontenarten:
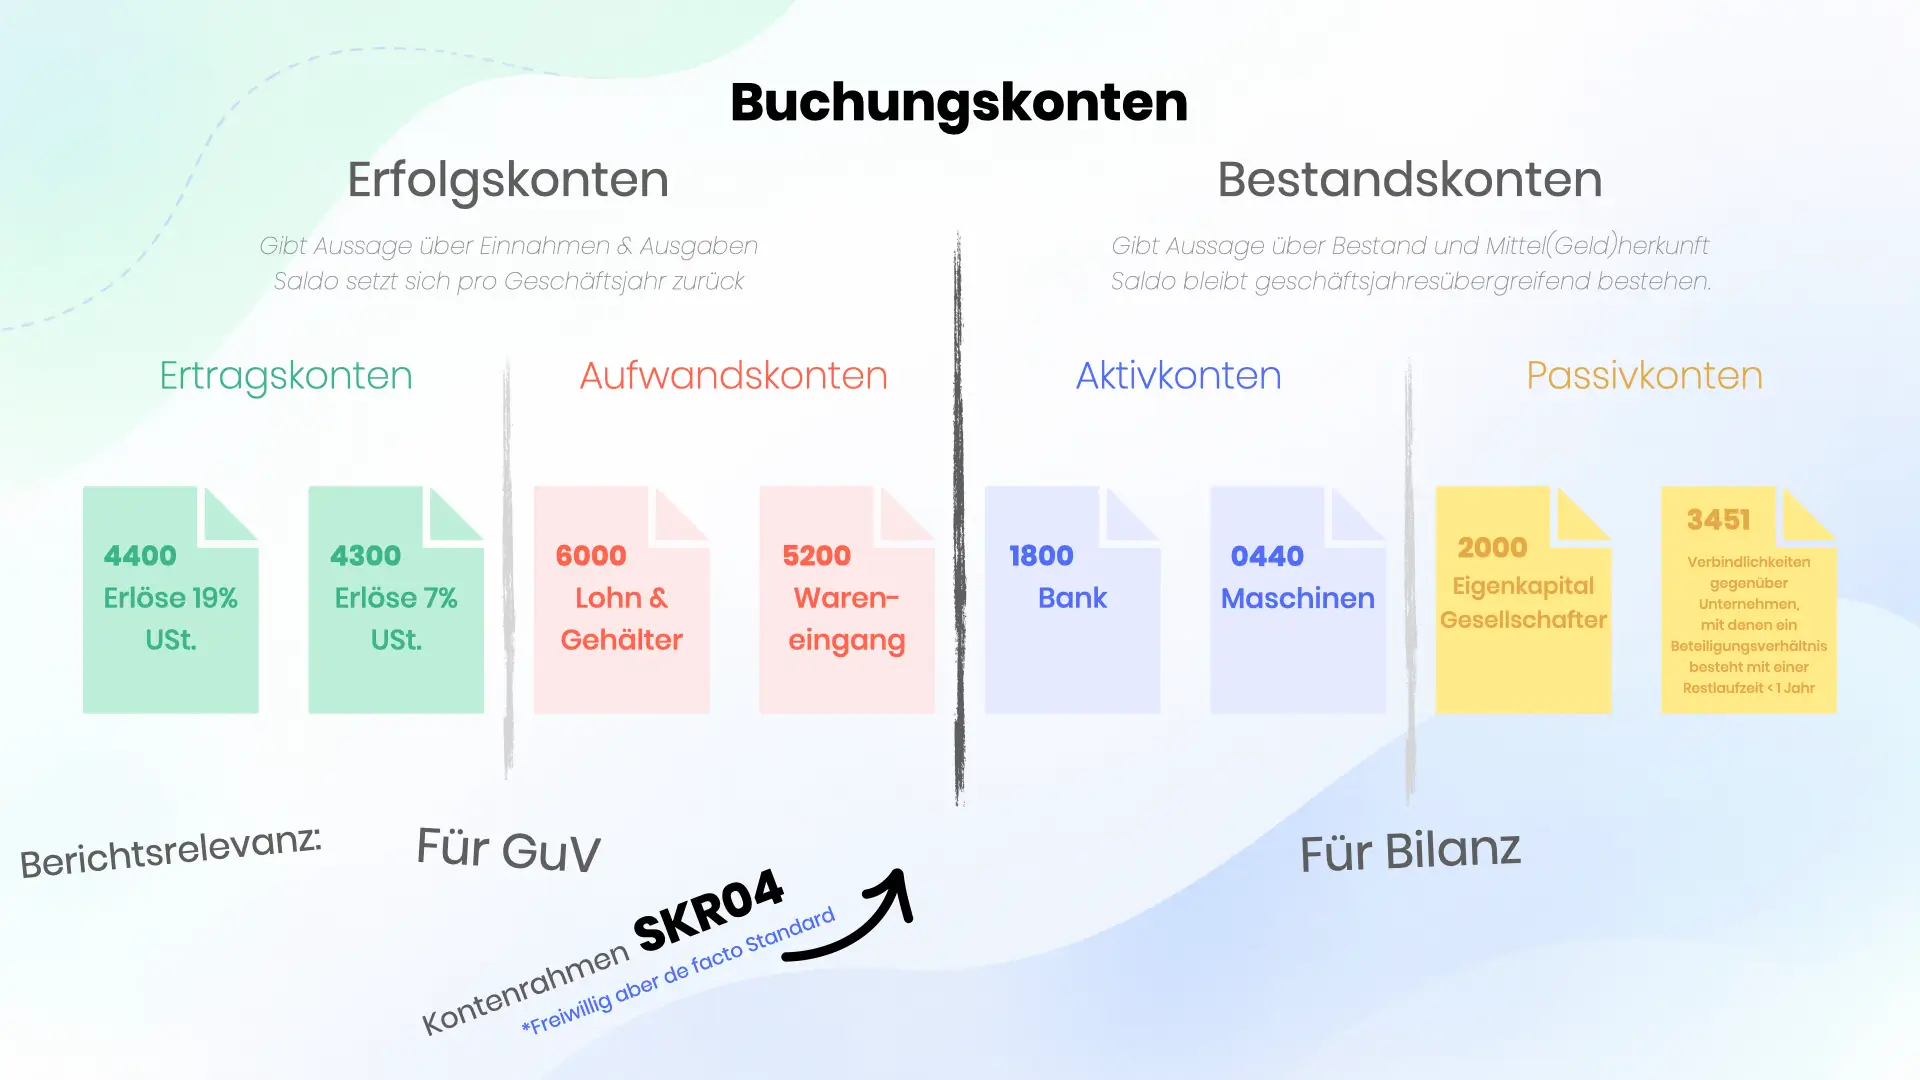
Abb.: Die vier Kontenarten – Ertragskonten, Aufwandskonten, Aktivkonten und Passivkonten. Alle Buchungskonten sind in eine dieser eingeteilt und jedes Kontenart besitzt eine spezielle Eigenschaft.
Die Kontenarten unterteilen sich in zwei Hauptkategorien.
Der Erfolgskonten und der Bestandskonten.
Die
Erfolgskonten geben einen Überblick über deine
Ein- und Ausgaben.
- Darunter gehören die Ertragskonten, welche alle Arten von Einnahmen abbilden. Da wo Geld von (unbeteiligten) Dritten zufließt. Umsatz also im klassischen Fall.
- Und die Aufwandskonten vereinnahmen alle Ausgaben. Also da wo Geld oder besser gesagt Werte tatsächlich von deinem Unternehmen abfließen
Die Bestandskonten geben einen Überblick über deinen Bestand und Mittelherkunft.
- Aktivkonten geben eine Aussage über alle deine Unternehmenswerte in Form von Geld oder Assets physischer und geistiger Natur. Dazu gehören zum Beispiel Maschinen, selbst geschaffene Software, Bankkonto (also das Geld darauf). Einfach alles, was das Unternehmen besitzt und einem Wert gegengerechnet werden kann (Der Bleistift gehört jetzt nicht dazu, sofern es sich nicht ein extrem teures Unikat handelt. Der Laptop hingegen schon)
- Passivkonten geben eine Ausgabe über die Mittelherkunft. Anders gesagt: Wo kommt das Geld her, was dein Unternehmen finanziert. Das können Kapitaleinlagen von Gesellschaftern sein, Bankdarlehen oder von Oma geliehenes Geld. Man kann auch sagen, es sind Verbindlichkeiten die das Unternehmen hat. Denn am Ende deiner Unternehmung muss das Geld in diesen Teilen wieder zurück an seine Eigentümer.
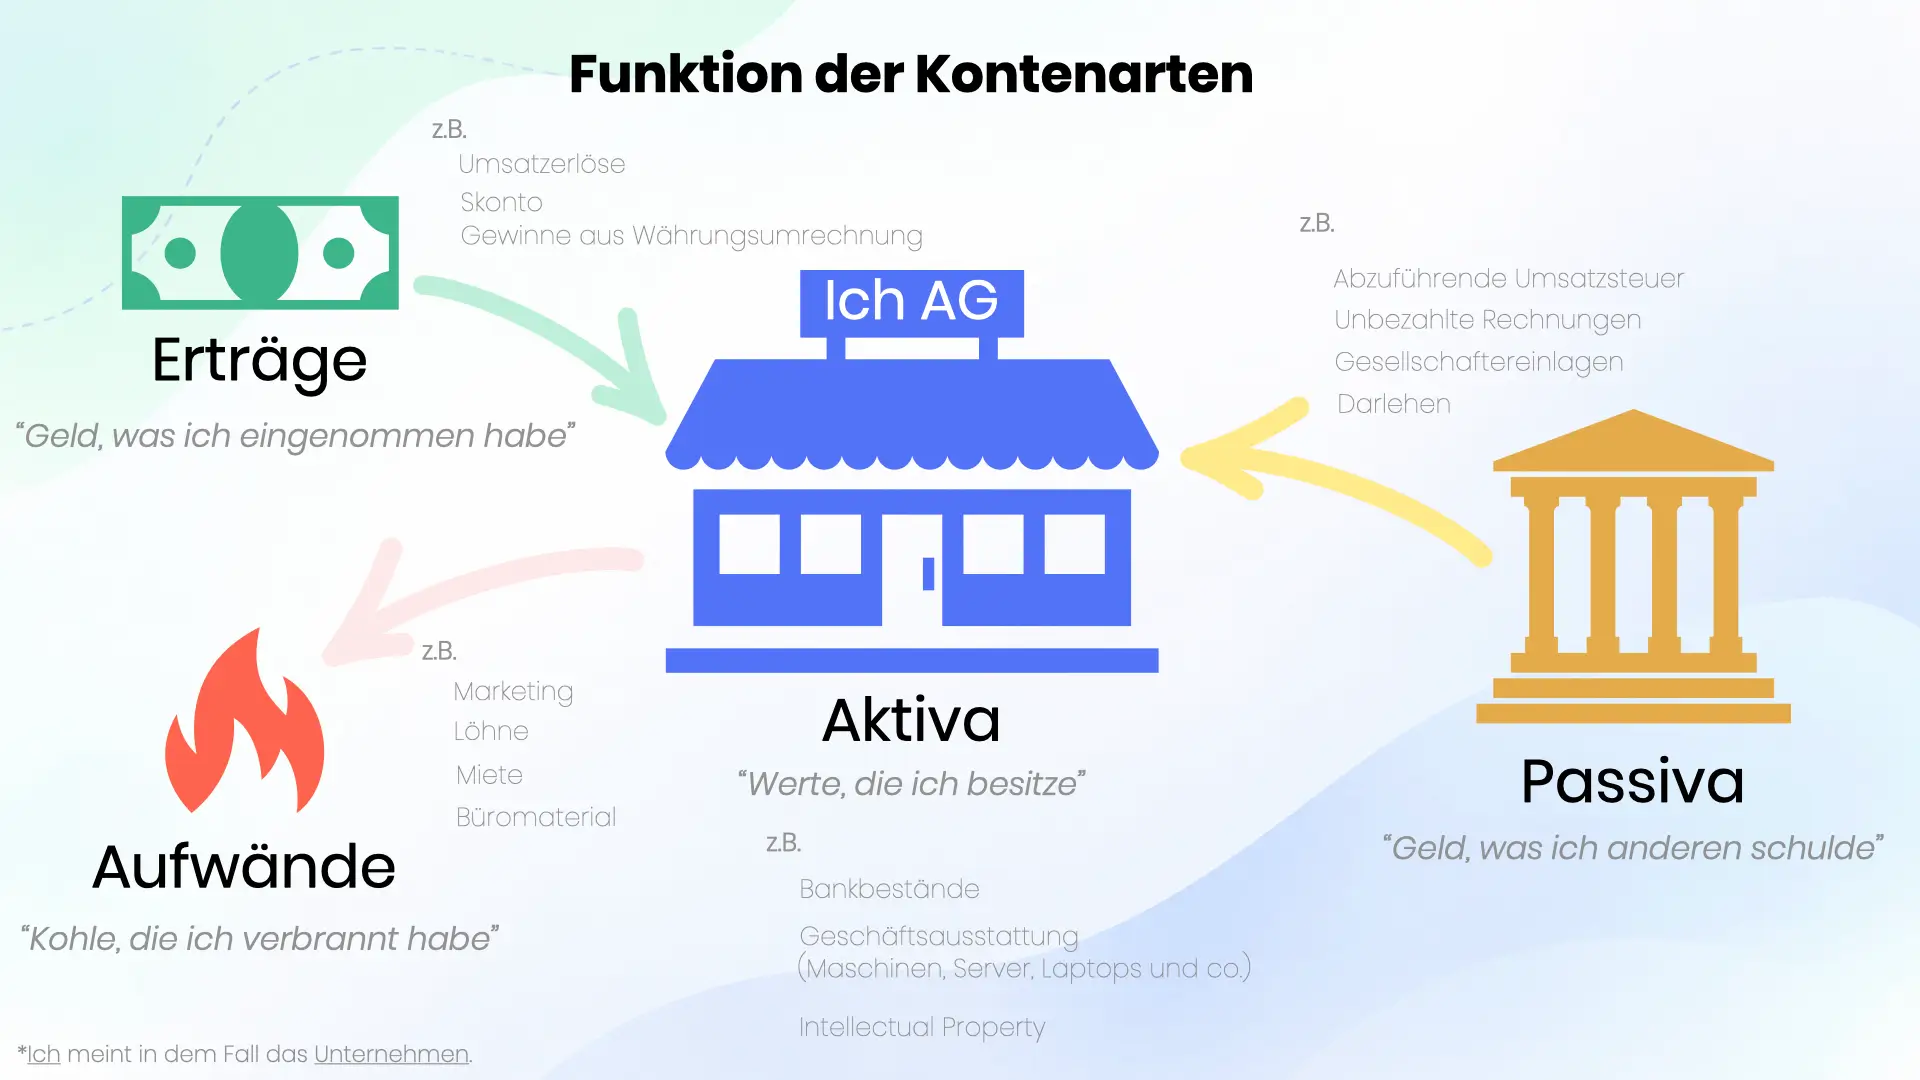
Abb.: Die Grafik zeigt auf einfache Art und Weise, welchen Zweck die Kontoarten erfüllen. Sie sind dann auch entscheidend für die Erstellung der Jahresabschlussberichte (Gewinn- und Verlustrechnung kurz GuV und der Bilanz).
Wie die Berechnungs-Logik mit den Kontenarten letztlich funktioniert. Und warum sie so ist, wie sie ist, zeig ich dir im nächsten Kapitel.
SOLL und HABEN - Der Buchungssatz
Beginnen wir erst einmal mit dem Begriff der Konten – oder besser der Buchungskonten. Wenn wir im Alltag von Konten sprechen, meinen wir im allgemeinen unser Bankkonto.
In der Buchführung deines Unternehmens jedoch ist alles in Konten eingeteilt. Immer wenn irgendwo Geld oder Vermögenswerte von A nach B fließt, erfasst eine Buchung von wo nach wo es fließt.
Für jeden einzelnen Geschäftsfall hast du hierbei ein eigenes Buchungskonto. Alle Konten in deinem Unternehmen fassen sich zusammen zum sogenannten Kontenplan.
BILD MIT KONTEN
Grundsätzlich ist es dir komplett frei, wie du deinen Kontenplan gestaltest.
De facto haben sich in Deutschland aber die von der Firma Datev entwickelten Kontenrahmen durchgesetzt.
Hierfür gibt es verschiedene Standards, für verschiedene Branchen. Die am weit verbreitetsten, ist der SKR04 Kontenrahmen und der (etwas weniger verbreitete) SKR03 Kontenrahmen, der optimiert ist für produzierende Gewerbe. Weiterhin gibt es noch welche, die für bestimmte Branchen angepasst sind.
Basierend auf dem Kontenrahmen passt man dann die einzelnen Konten auf sich an. Muss man auch, denn sie sind teils sehr generisch formuliert und auch nicht zwingend vollständig. Jedes Unternehmen brauch seine Anpassung.
Alle Buchungskonten kategorisieren sich in sogenannte Kontenarten.
BILD BUCHUNGSKONTEN IN KONTENARTEN
Und die Kontenarten sind echt wichtig. Dazu aber gleich mehr.
Einer Analogie zum Bankkonto kann man sich gern bedienen. Denn auf jeden Konto gibt es Geldeingänge und Geldabgänge. Jedes Buchungskonto hat einen Kontostand (den man Saldo nennt). Und wenn du jetzt in der Buchhaltung einen Buchungssatz erstellst, sind immer zwei Buchungskonten involviert – eines im Soll und eines im Haben. Man mag es sich bisschen vorstellen, wie ein Transfer von einem Konto auf das andere.
Naja nur ein bisschen weirder – weil je nach Kontenart in der das Buchungskonto eingeteilt ist, der Betrag auf der jeweiligen Buchungsseite steigert oder mindert.
