
Einführung
Anlagevermögen, Sachanlagen, Immaterielle Vermögensgegenstände, Aktivierung, lineare AfA, degressive AfA, GWG, Sofortabschreibung … Booooom, Mindblown 🤯. In diesem Tutorial bringen wir mal ein wenig Ordnung in den Dschungel der Begriffe und erklären dir wie immer easy und verständlich was Anlagevermögen und Abschreibung ist und wie du es praktisch buchst.
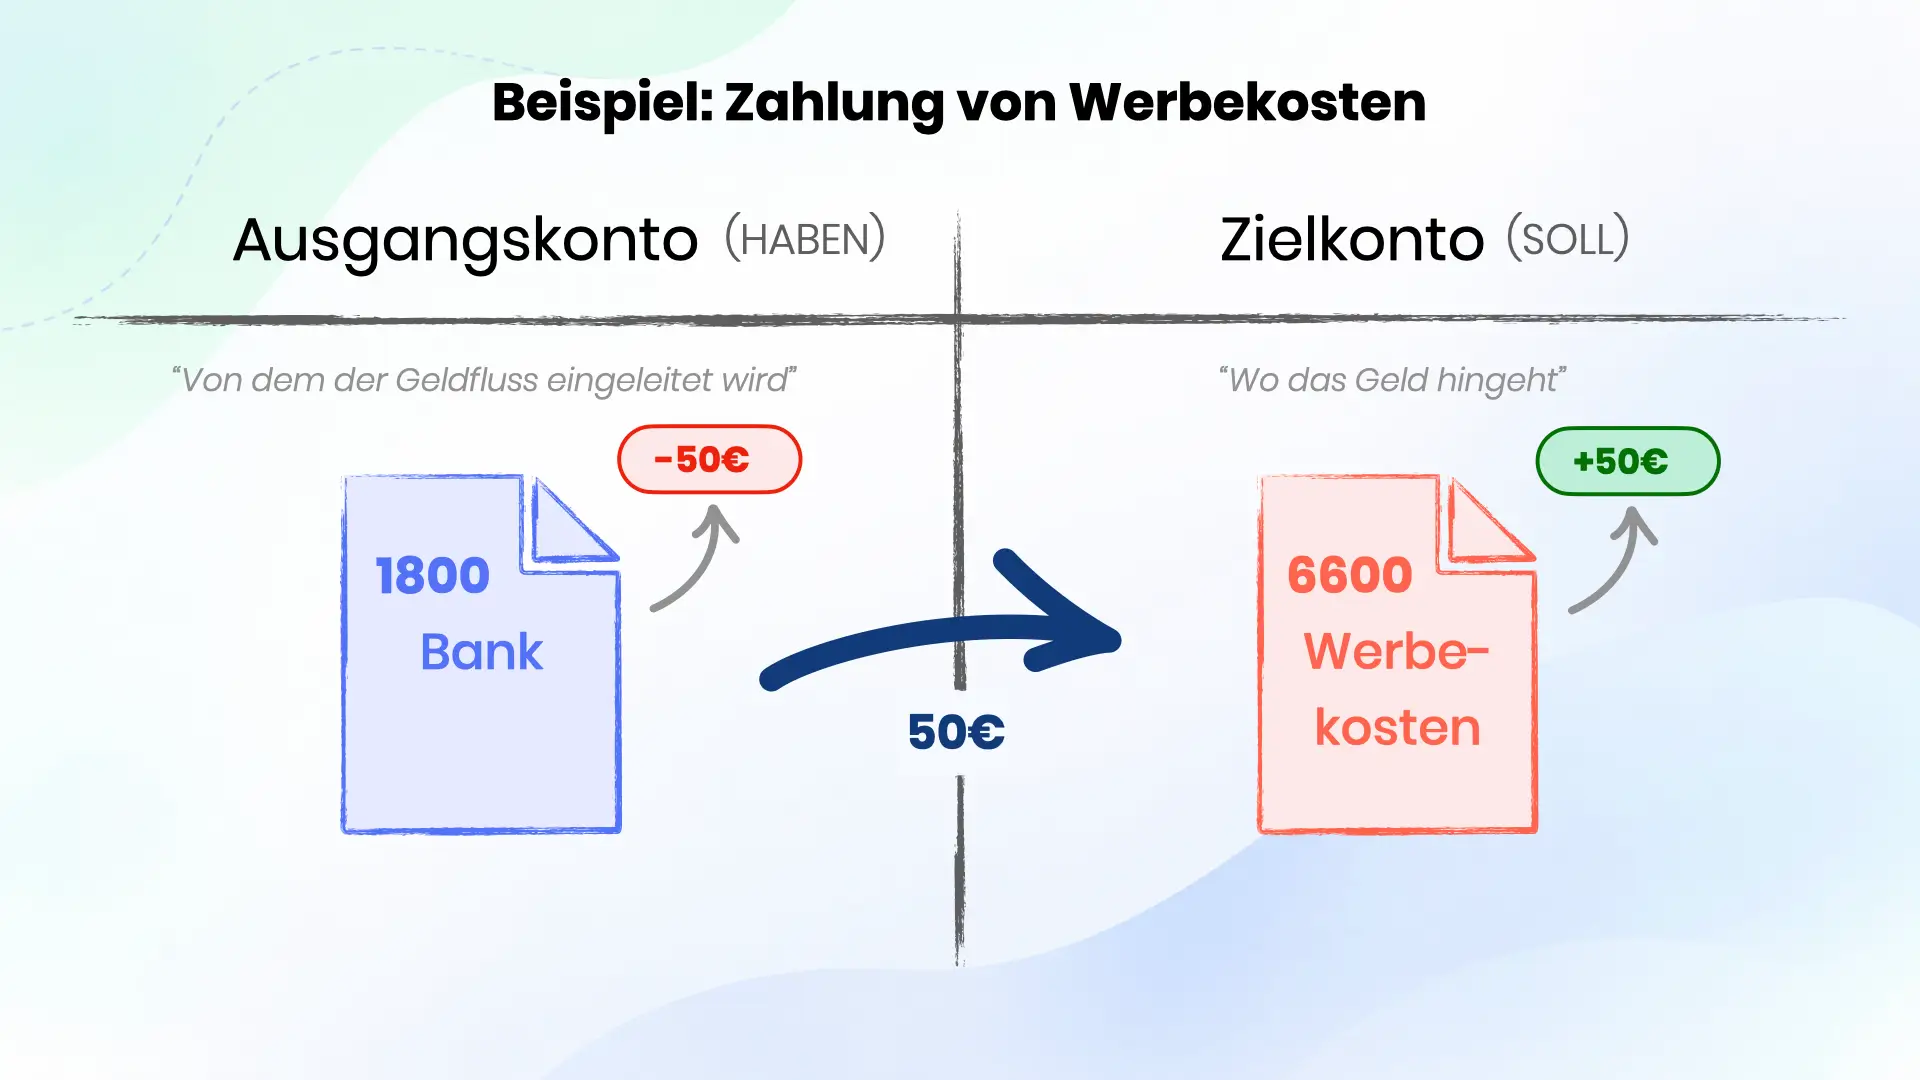
Hierbei richten wir uns in unseren Beispielen an dem SKR04 Kontenrahmen der Datev. Weiterhin nutzen wir eine Alternative Lesart beim Buchungssatz. Statt mit den Begriffen SOLL und HABEN arbeiten wir mit diesen hier:
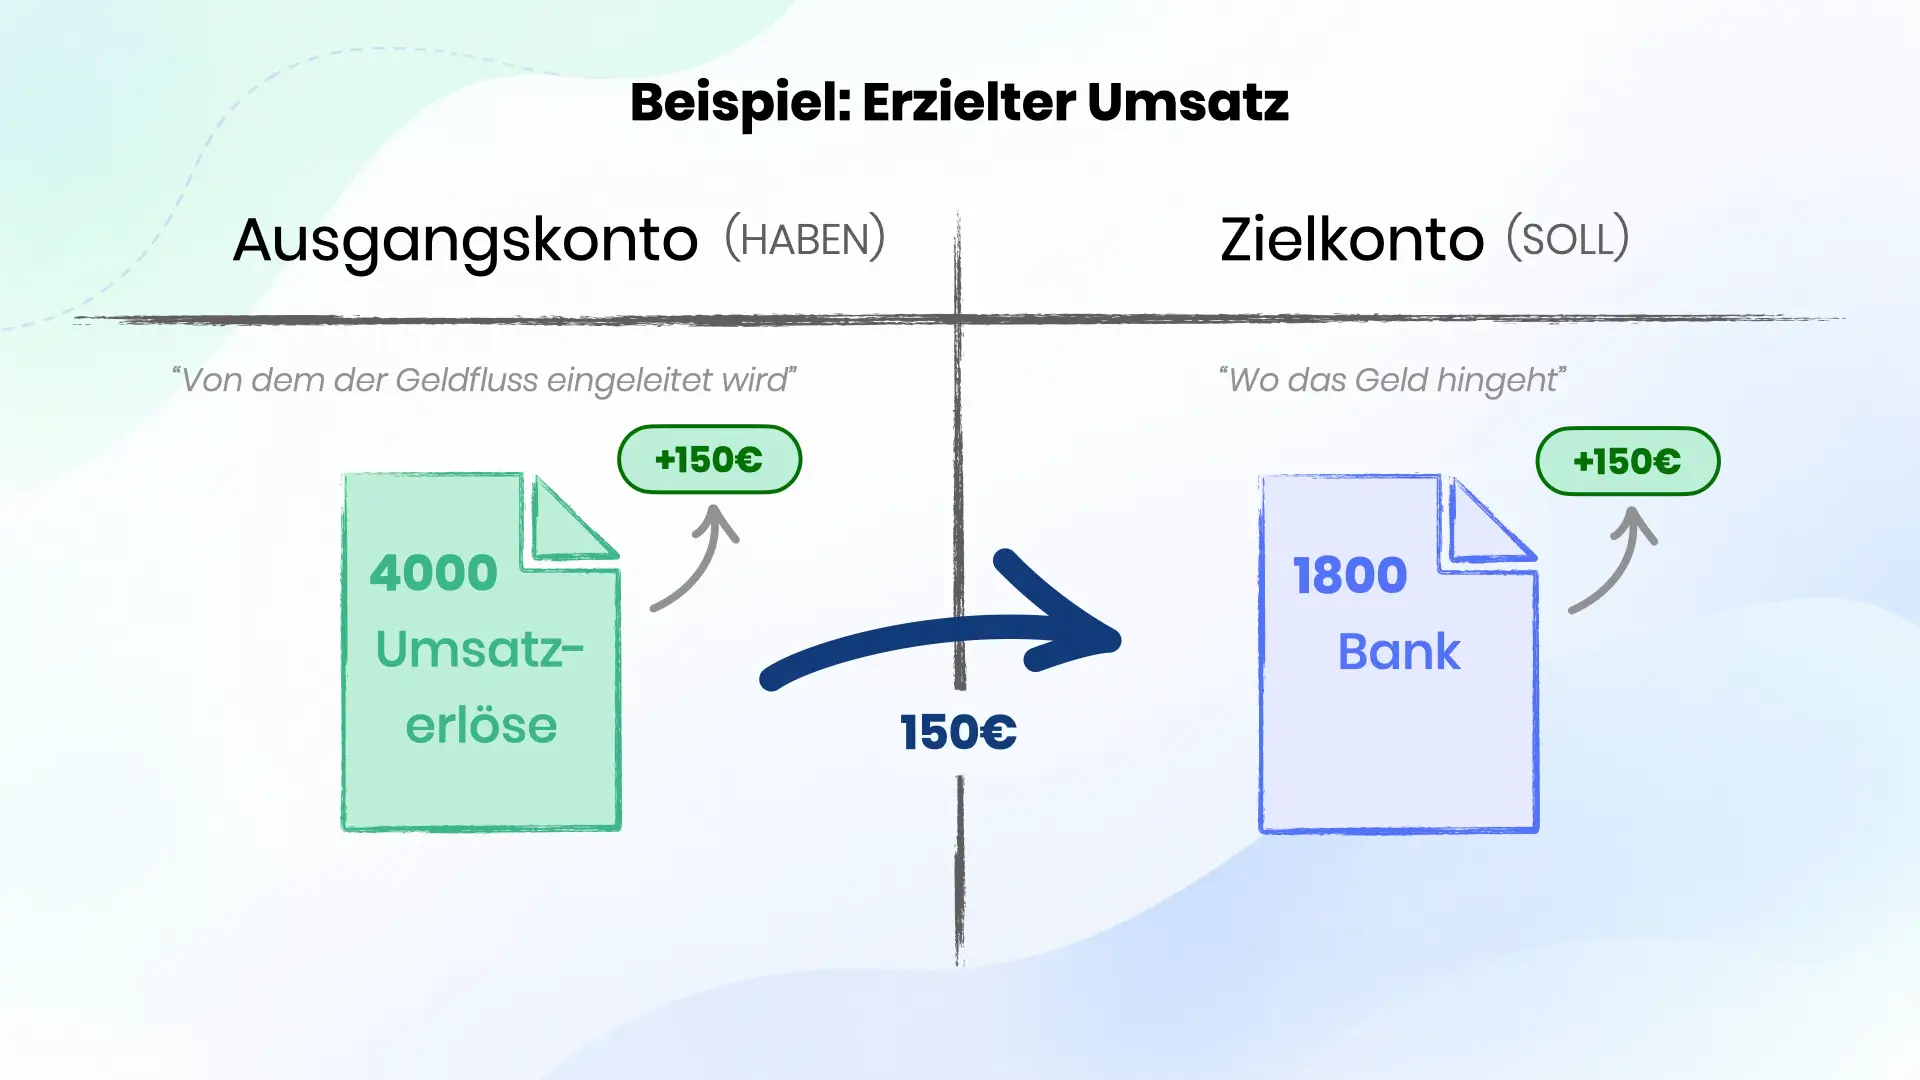
Von Ausgangskonto (HABEN) an Zielkonto (SOLL).
Ausgangskonto ist hierbei das Konto, was den Zahlungsfluss einleitet.
Zielkonto ist das, wo das Geld hingeht.
Diese Art der Darstellung bietet eine viel bessere Lesbarkeit. Im Vergleich zur traditionellen Schreibweise, bringt die neue Methode den Geldfluss viel besser zum Vorschein. – Am Endergebnis ändert das nichts.
Wichtiger Hinweis
Geldfluss bedeutet nicht gleichbedeutend, dass vom Ausgangskonto Geld abgeht und beim Zielkonto drauf. Das Prinzip wird einzig durch die vier Kontenarten bestimmt:
| Kontenart | Haben | Soll |
|---|---|---|
| Ertragskonto | ↑ | ↓ |
| Aufwandskonto | ↓ | ↑ |
| Aktivkonto | ↓ | ↑ |
| Passivkonto | ↑ | ↓ |
Hinweis: Pfeil hoch: Saldo steigt an - Betrag wird auf das Saldo aufgerechnet. Pfeil runter: Saldo fällt ab - Betrag wird wird vom Saldo abgezogen.
Dieses Prinzip nutzt auch Tax Monkey. – Du nutzt Tax Monkey noch nicht für eine Buchhaltung? Dann wird es höchste Eisenbahn! Registrier dich noch heute. Die ersten 30 Tage gehen auf uns.
Blutiger Buchhaltungsanfänger? Dann empfehle ich dir unser smartes Einsteiger-Tutorial zur doppelten Buchführung.
Komm, legen wir los!
Anlagevermögen
Eine Ausgabe ist nicht gleich eine Ausgabe. Es macht schon einen Unterschied, ob du ein Auto kaufst oder einen Bleistift. Ab einem bestimmten Betrag, produzierst du nicht nur Kosten die im Nichts verpuffen.
Du kannst sie Aktivieren – so nennt man das, wenn man sie in das Anlagevermögen aufnimmt.
Das Anlagevermögen umfasst alle Vermögenswerte eines Unternehmens, die langfristig dem Geschäftsbetrieb dienen, beispielsweise Maschinen, Fahrzeuge oder Software.
| Buchung No. | Betrag (Beispiel) | Ausgangskonto (HABEN) | Zielkonto (SOLL) | Bemerkung |
|---|---|---|---|---|
| 1 | 150,00 € | 4400 Erlöse 19% USt. (+150€) | 1800 Bank (+150€) | Verkaufst du in mehrere Länder, wäre ein Aufteilung der Erlöskonten nach Verkaufsland denkbar. |
| 2 | 28,50 € | 3806 Umsatzsteuer 19% (+28,50€) | 1800 Bank (+28,50€) | Wenn keine Aufteilung nach Steurrate gewünscht, kann auch 3800 Umsatzsteuer genutzt werden. |
Hinweis: Die Beschreibungen zeigen vereinfacht die typische Bedeutung eines positiven Kontosaldos. Die tatsächliche Interpretation hängt vom jeweiligen Konto und dem wirtschaftlichen Zusammenhang ab.
Handelt es sich um einen noch nicht bezahlten Umsatz nimmst du statt deines Bankkontos „1200 Forderungen aus Lieferungen und Leistungen“
Bei Tax Monkey wird die Zuordnung auf das entsprechende Steuerkonto automatisch vorgenommen. Du musst dafür keine zusätzliche Buchung erstellen.
Erstattungen
Bei einer Retour oder Erstattung eines Umsatz, tauschen sich die Konten:
| Buchung No. | Betrag (Beispiel) | Ausgangskonto (HABEN) | Zielkonto (SOLL) | Bemerkung |
|---|---|---|---|---|
| 1 | 150,00 € | 1800 Bank (-150€) | 4400 Erlöse 19% USt. (-150€) | Verkaufst du in mehrere Länder, wäre ein Aufteilung der Erlöskonten nach Verkaufsland denkbar. |
| 2 | 28,50 € | 1800 Bank (-28,50€) | 3806 Umsatzsteuer 19% (-28,50€) | Wenn keine Aufteilung nach Steurrate gewünscht, kann auch 3800 Umsatzsteuer genutzt werden. |
Outro
So funktioniert die Buchung Umsatzes in der doppelten Buchhaltung.
Hat dir die Beschreibung geholfen? Hast du andere Themen in der Finanzbuchhaltung, die dich noch interessieren? Teil es gern in den Kommentaren.
Hier findest du übrigens ein kompaktes Einsteigertutorial für Tax Monkey.